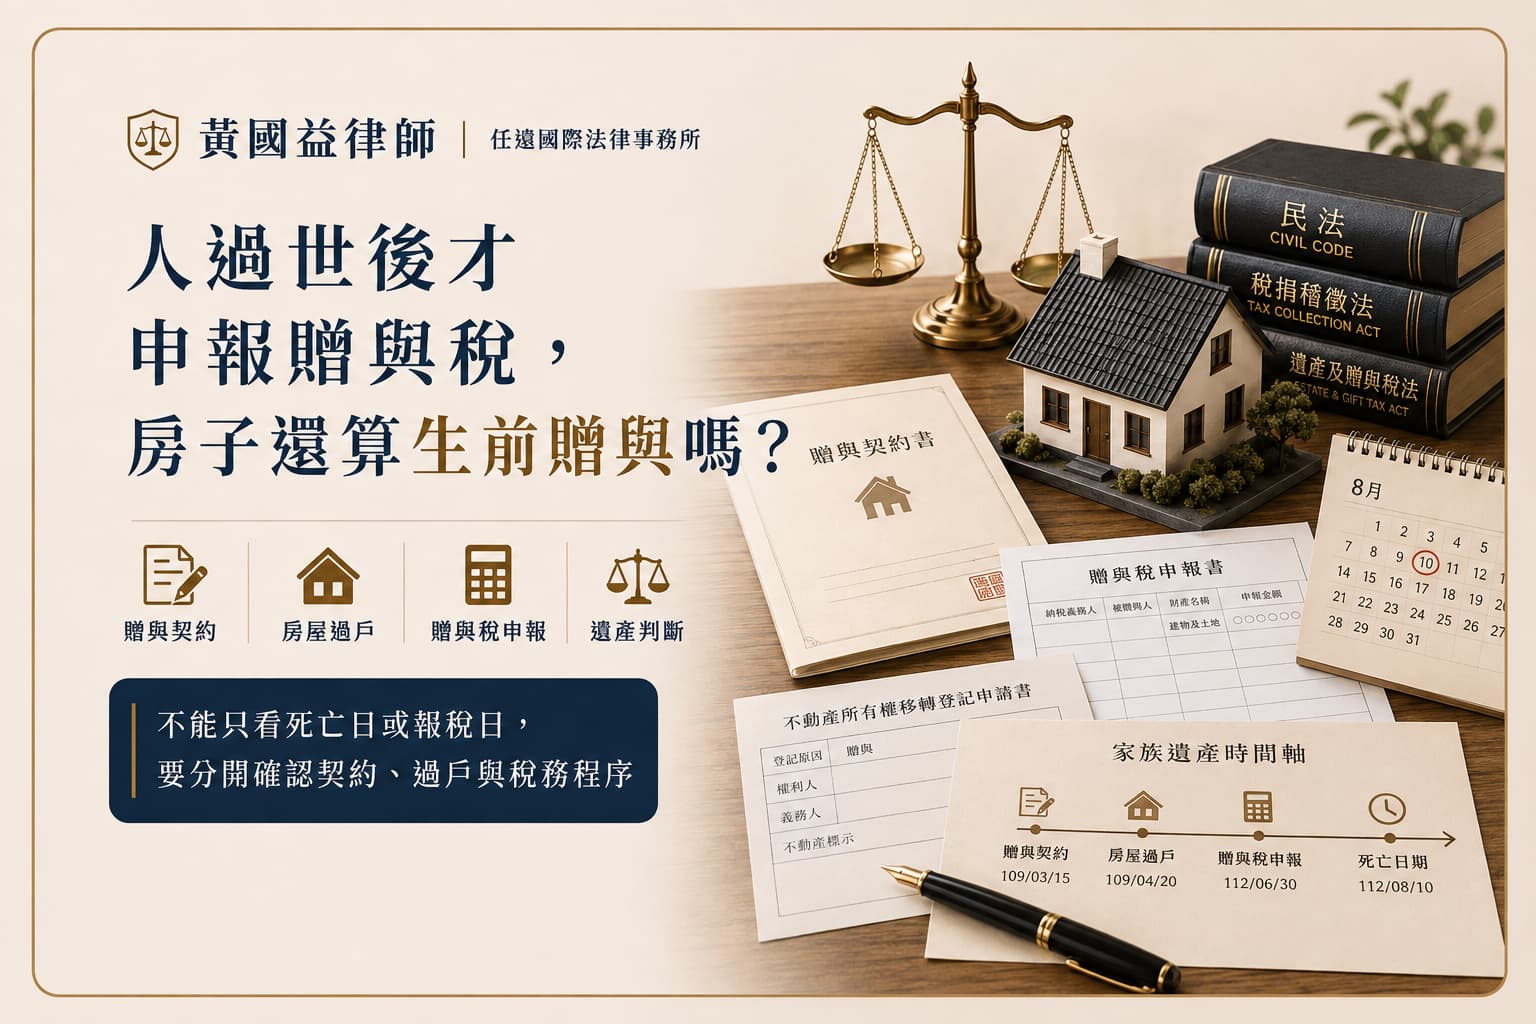
這篇只處理一個問題:長輩生前已安排把房屋贈與家人,但在贈與稅申報、所有權移轉等程序全部完成以前就過世,房屋究竟應如何判斷是生前贈與,還是仍涉及遺產。 如果父母已經在生前完成房屋所有權過戶,則屬另一種情況。
簡要回答: 人過世後才申報贈與稅,不代表死亡前一定沒有成立贈與;但生前已經成立贈與,也不代表房屋所有權一定已在死亡前移轉完成。 這類案件至少要分開確認三件事:贈與契約何時成立、房屋所有權何時完成移轉、贈與稅何時申報。 如果死亡時房屋尚未完成移轉登記,繼承關係可能先發生;但若生前已有有效且仍存在的贈與契約,繼承人也可能同時承受相關財產上契約義務。因此,不能只看死亡日或報稅日其中一個日期下結論。
先看贈與人與受贈人何時就無償給與達成意思合致,而不是先看國稅局收件日。
不動產物權因法律行為移轉,原則上仍須完成登記,契約成立與所有權移轉是兩個階段。
稅務申報是另一套程序;贈與人在核課前死亡,也不代表先前的贈與安排當然不存在。
過世兩天後才申報贈與稅,這件新聞發生了什麼?
依《經濟日報》2026 年 8 月 31 日報導,案件中的長輩於 2010 年 11 月 8 日死亡, 代理人則在 11 月 10 日才向國稅局申報彰化一筆房地的贈與稅,受贈人是孫女。
其他繼承人後來主張:人既然已經死亡,之後才申報的房地應該列入遺產。 但依媒體整理,國稅局後續檢視土地增值稅資料、不動產移轉契約與相關民事判決; 相關判決被整理為長輩在 10 月 29 日仍在世時,已表達將房地贈與孫女的意思,並委託代理人辦理移轉。
這起事件目前能查到的公開資訊,主要來自媒體對財政部訴願案件的整理,以下只就已公開的案情討論。
這件事真正值得注意的,是死亡以前,原本的贈與安排究竟已經走到哪一步。
贈與契約、房屋過戶、贈與稅申報,為什麼要分開?
一、贈與契約:先看雙方何時真的說好要送
民法第 406 條規定,贈與是當事人約定一方將自己的財產無償給與他方,並由他方允受的契約。 因此,判斷有沒有成立贈與,第一步看的是雙方何時就贈與達成意思合致。
財政部對不動產贈與的官方函釋也指出,稅務上認定不動產贈與行為發生日, 原則上以贈與契約所載的立約日期為準,而不是以後來完成所有權移轉登記的日期為準。
所以,「死亡後兩天才申報贈與稅」不能直接推導成「贈與也是死亡後兩天才成立」。
二、房屋過戶:生前已成立贈與,不代表所有權已經移轉
房屋是不動產。民法第 758 條規定,不動產物權因法律行為取得、喪失或變更,非經登記不生效力。
因此可能出現以下情況:
- 生前已經說好要贈與;
- 已經簽文件、找地政士或開始辦理稅務;
- 但所有權移轉登記尚未完成;
- 贈與人就在這個階段死亡。
這時不能只因「生前已經說好要送」,就認為死亡時房屋一定早已不屬於贈與人。 契約成立與所有權移轉,是兩個不同階段。
三、贈與稅申報:是第三個時間點
稅務程序又是另一層。遺產及贈與稅法第 7 條本身就處理「贈與人死亡時,贈與稅尚未核課」的情況, 在法定情形下由受贈人負贈與稅納稅義務。
這表示:贈與人在稅務程序完成以前死亡,本身不等於生前一定沒有發生贈與。 仍要回頭看真正的贈與合意與房屋移轉進度。
死亡時房屋還沒過戶,其他繼承人就能直接拿來分嗎?
不一定。
如果死亡時房屋尚未因贈與完成所有權移轉,繼承關係會先發生。 民法第 1148 條規定,繼承人原則上承受被繼承人財產上的權利與義務; 因繼承取得不動產物權,法律也有不待登記即取得、但經登記後始得處分的規定。
問題在於:如果長輩生前已成立一個有效而且仍存在的贈與契約, 繼承人承受的可能不只有房屋,也包括被繼承人生前留下的財產上契約義務。
財政部過去也曾處理「已成立不動產贈與契約、但所有權還沒移轉以前贈與人死亡」的案件, 相關官方函釋即以原贈與所生的債權債務關係仍存在作為處理前提。
因此要避開兩個過度簡化的結論: 「死亡時沒過戶,所以贈與完全不存在」未必正確; 「生前簽過贈與,所以房屋一定不能算遺產」也不夠精確。 要同時看死亡時的所有權狀態,以及生前契約留下的權利義務。
生前已經說好要贈與,就一定要繼續過戶嗎?
也不能只這樣說。 民法第 408 條規定,在贈與物權利尚未移轉以前,贈與人原則上仍得撤銷贈與; 經公證的贈與或為履行道德上義務的贈與,則有例外。
因此,若家人爭執死亡後是否仍應完成過戶,除了贈與文件本身,還要再確認:
- 生前是否確實已有贈與合意;
- 不動產移轉文件是否已經製作;
- 是否已委託地政士或代理人辦理;
- 贈與人生前有沒有撤銷、反悔或停止辦理的表示;
- 文件日期、簽名、授權是否另有爭議。
死亡前二年贈與要併入遺產,2026 年修法後怎麼看?
遺產及贈與稅法第 15 條規定,被繼承人在死亡前二年內, 贈與配偶、法條列舉的各順序繼承人或其配偶之財產, 應於死亡時視為被繼承人的遺產,併入遺產總額課稅。
這裡最重要的是:這是一套遺產稅的課稅規則。
如果一間房屋在民事上已經有效完成贈與與所有權移轉, 不能只因符合「死亡前二年贈與」的課稅規定,就直接推論房屋所有權因此自動回到被繼承人名下。
反過來,如果死亡時房屋還沒有完成所有權移轉, 也不能只靠「生前贈與」四個字,跳過所有權與契約義務的分析。
2026 年 9 月 11 日公布修正《遺產及贈與稅法》第 6、17-1、23、26、30、41、51 條。 就本文最直接相關的部分來看,第 15 條「死亡前二年特定贈與併入遺產總額課稅」的架構仍然存在;本次重要變動在第 6 條的納稅義務分配。
依現行第 6 條,對依第 15 條第一項併入遺產總額課稅的受贈財產, 按各受贈財產占遺產總額比例計算的遺產稅額,由各受贈人負納稅義務,並以受贈財產為限負繳納義務。
這項修正處理的是遺產稅由誰負擔,以及負擔到什麼範圍。 民事上贈與是否成立、房屋所有權是否已完成移轉,仍要分別依贈與契約與不動產登記等規則判斷。
黃國益律師|案件判斷框架
長輩在贈與流程中過世,第一輪先排一張時間軸
下面不是法院固定審理順序,而是依黃國益律師已確認的案件評估方式: 先把人、時間、財產、行為與文件還原,再把法律問題和證據問題分開。
贈與意思何時形成、何時簽文件、何時委託辦理、何時死亡、何時報稅與過戶,先排回同一條時間軸。
法律上先問契約與所有權各走到哪一步;證據上再問目前有哪些契約、委任、稅務、地政或對話資料可以證明。
死亡日、報稅日或登記日都可能重要,但任何一個日期通常都不能單獨回答房屋最後應如何處理。
對家族財產案件來說,「法律上原本有沒有權利」和「現有證據能不能證明」是兩個問題; 先分開,才不會把程序文件本身誤當成最後答案。
這類案件,先找哪些日期和文件?
不需要先整理一大箱資料。第一輪最有用的是把下面幾個時間點找出來:
- 贈與人第一次明確表示要把房屋送給對方的時間;
- 受贈人何時允受;
- 贈與契約、土地/建物移轉契約的日期;
- 何時委託地政士或代理人;
- 土地增值稅、契稅、贈與稅程序何時開始;
- 贈與人何時死亡;
- 所有權移轉登記是否完成、何時完成;
- 生前有沒有撤銷、反悔或停止辦理的紀錄。
這些資料的目的不是證明「有報稅所以一定有贈與」, 而是還原:死亡以前,這個財產安排到底已經進行到什麼程度。
這件新聞為什麼爭了十多年,最後仍沒翻案?
依媒體報導,其他繼承人直到 2025 年 4 月才要求撤銷 2010 年核發的贈與稅免稅證明, 已相隔超過 14 年;財政部駁回時,除了案件資料,也涉及重新開啟行政程序的法定期間。
行政程序法第 128 條對法定救濟期間經過後重新開啟行政程序設有期間限制, 其中也有自法定救濟期間經過後逾五年不得申請的規定。
因此,不能把這件訴願遭駁回簡化成「財政部已經完整認定這間房百分之百不是遺產」。 程序期間本身也是結果的一部分;民事上財產最後如何歸屬,仍須回到贈與、登記與繼承關係判斷。
常見問題
人死亡後才申報贈與稅,申報一定無效嗎?
不一定。 遺產及贈與稅法第 7 條本身就處理「贈與人死亡時贈與稅尚未核課」的情況。 因此仍要先確認贈與是否已在生前成立,而不是只看申報日。
贈與契約簽了,但房屋還沒過戶就死亡,算遺產嗎?
死亡時如果所有權尚未因贈與完成移轉,繼承關係會先發生; 但若生前有有效且仍存在的贈與契約,繼承人也可能同時承受相應的財產上契約義務。 因此不能只看房屋死亡時登記在誰名下下結論。
死亡前二年送出去的房子,不是都要算回遺產嗎?
要區分遺產稅課稅和民事所有權。 遺產及贈與稅法第 15 條是把特定死亡前二年贈與財產視為遺產、併入遺產總額課稅; 2026 年 9 月修法後,第 6 條進一步規定相關受贈人就按受贈財產比例計算的遺產稅額負納稅義務。 這些規定處理的是課稅與納稅義務,本身不等於把已完成的民事所有權移轉自動撤銷。
只有贈與稅申報資料,能證明長輩生前真的有贈與嗎?
不能只靠一份資料。 稅務申報可能是重要證據,但若其他繼承人爭執贈與真實性, 還要和贈與契約、委任資料、地政程序、雙方對話及贈與人生前行為一起判斷。
延伸閱讀
家族財產與生前贈與爭議法律協助
如果長輩是在房屋贈與、過戶或家族財產安排進行到一半時過世, 不需要先把所有文件整理完整。可以先說明死亡時間、房屋目前登記狀況、 生前已做到哪些程序,以及家人現在爭執的是不是遺產、是否應繼續過戶, 再確認下一步需要先補哪一段資料。
加入 LINE,先說明目前狀況
事件來源與核心官方資料
- 經濟日報|人過世後才申報贈與稅之財政部訴願案例整理(2026/8/31)
- 全國法規資料庫|民法第 406 條:贈與
- 全國法規資料庫|民法第 408 條:權利未移轉前之贈與撤銷
- 全國法規資料庫|民法第 758 條:不動產物權依法律行為變動須登記
- 全國法規資料庫|民法第 759 條:因繼承取得不動產物權
- 全國法規資料庫|民法第 1148 條:繼承人承受財產上權利義務
- 財政部主管法規|不動產贈與行為發生日原則以贈與契約立約日期認定
- 財政部主管法規|贈與契約成立後、移轉登記前贈與人死亡之處理
- 財政部主管法規|遺產及贈與稅法現行條文(含第 6、7、15 條)
- 財政部|總統於 2026/9/11 修正公布《遺產及贈與稅法》部分條文
- 全國法規資料庫|行政程序法第 128 條:行政程序重新開啟
本文為一般法律資訊整理,不代表個別案件之法律意見,也不保證個案處理結果。 贈與是否成立、房屋所有權何時移轉、贈與是否曾被撤銷、死亡後繼承人是否仍負有移轉義務, 以及遺產稅、贈與稅如何申報,仍須依契約、登記、稅務、委任資料與完整時間軸個別判斷。