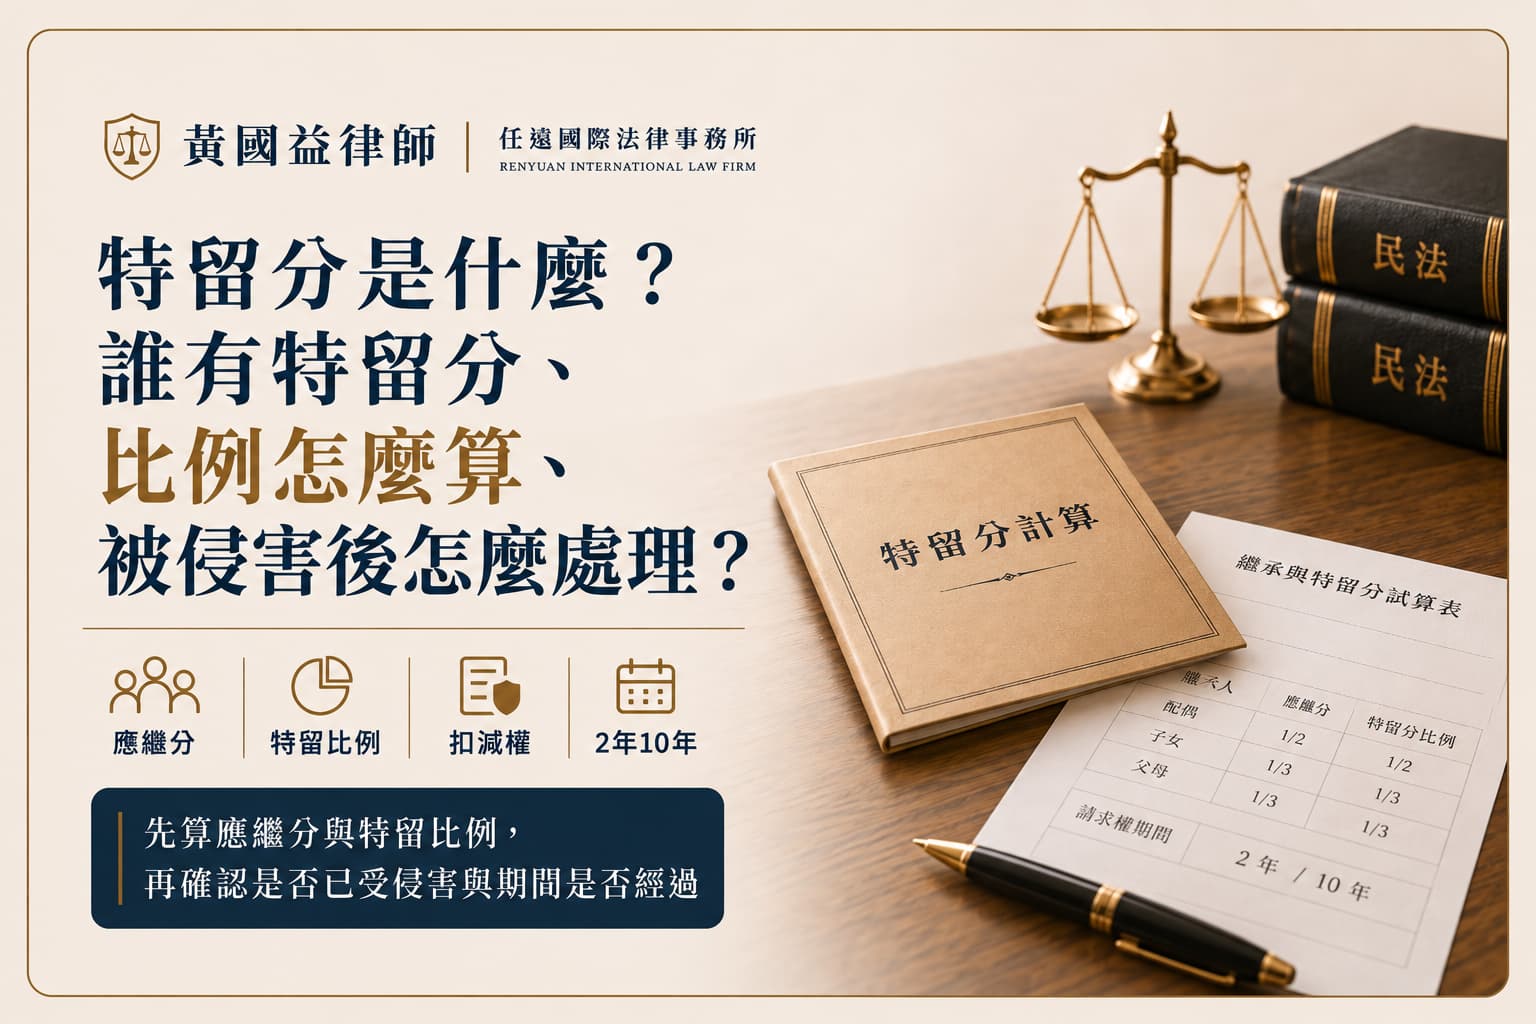
這篇處理的是:特留分是什麼、哪些繼承人有特留分、比例與計算方式,以及遺囑或其他安排造成特留分不足時,可以怎麼處理。
特留分可以理解成法律替部分法定繼承人保留的最低繼承保障。它不是在應繼分之外「再多拿一份」,而是要先確認誰是繼承人、算出應繼分,再依民法第 1223 條的比例算出最低保障。
如果遺囑、遺贈或其他死因安排實際履行後,使有特留分的人取得低於法定最低額度,才進一步判斷是否能行使特留分扣減權,以及期間是否已經經過。
特留分是什麼?跟應繼分有什麼不同?
應繼分是在法定繼承架構下,用來決定各繼承人原則上可以分到多少的比例;特留分則是法律對部分繼承人保留的最低保障。
民法第 1187 條承認遺囑人可以自由處分遺產,但同時明定不得違反特留分規定。因此,特留分真正處理的不是「每個人一定平均分」,而是:即使有遺囑安排,法律仍替特定繼承人留下最低限度的權益。
先分清楚兩個概念
| 概念 | 這個規則在處理什麼? | 最容易搞錯的地方 |
|---|---|---|
| 應繼分 | 法定繼承時,各繼承人原則上的分配比例。 | 不是「最低保障」;實際結果可能受到遺囑、拋棄繼承等因素影響。 |
| 特留分 | 法律替特定繼承人保留的最低繼承保障。 | 不是額外再加一份,而是以應繼分為基礎再乘上特留分比例。 |
哪些繼承人有特留分?比例是多少?
特留分不是固定「遺產的二分之一」或「三分之一」。法律規定的是應繼分的二分之一或三分之一,所以還是要先算每個人的應繼分。
截至 2026 年 9 月 29 日的適用提醒
| 繼承人 | 特留分比例 |
|---|---|
| 配偶 | 應繼分的 1/2 |
| 直系血親卑親屬,例如子女 | 應繼分的 1/2 |
| 父母 | 應繼分的 1/2 |
| 祖父母 | 應繼分的 1/3 |
| 兄弟姊妹 | 目前仍須依繼承開始時間與新舊法確認;2026 年修法已刪除兄弟姊妹特留分,但新規定尚未施行。 |
2026 修法提醒:民法第 1223 條已於 2026 年 8 月 17 日修正公布,刪除兄弟姊妹特留分,並明定自公布六個月後施行。截至 2026 年 9 月 29 日,官方仍標示該修正尚未施行。兄弟姊妹案件不能只看新聞標題,要先確認被繼承人死亡、繼承開始的時間。詳細可看:2026 特留分修法:兄弟姊妹特留分何時取消?修法後還能繼承嗎?
特留分怎麼算?先算應繼分,再算最低保障
真正不容易算錯的方式,不是直接拿遺產總額乘上一個比例,而是依序處理。
- 1|先確認誰是法定繼承人 先依繼承順位、配偶身分、代位繼承等規則,確認真正進入這次繼承的人。
- 2|算出每個人的應繼分 同一順位有數人時原則上平均;有配偶時,再依民法第 1144 條計算配偶與其他順位繼承人的比例。
- 3|確認該繼承人的特留分比例 配偶、子女、父母原則上是應繼分的二分之一;祖父母是應繼分的三分之一。兄弟姊妹則須注意 2026 修法的新舊法適用。
- 4|算定特留分的財產基礎 民法第 1224 條規定,特留分由依第 1173 條算定的應繼財產中,除去債務額後計算。
- 5|比較實際取得是否低於特留分 只有在實際取得不足時,才進一步判斷是否構成特留分侵害,以及扣減權如何行使。
用 1,200 萬元例子看特留分怎麼算
假設依相關規定計算後,可以作為特留分基礎的財產是 1,200 萬元,被繼承人留下配偶 1 人、子女 2 人。
配偶與第一順位子女共同繼承時,三人的應繼分各為三分之一,因此每人的應繼分是:
1,200 萬 × 1/3 = 400 萬。
配偶與子女的特留分都是應繼分的二分之一,因此每人的特留分是:
400 萬 × 1/2 = 200 萬。
換成整體遺產比例來看,每人的應繼分是 1/3,但特留分是 1/6。這也是最常見的混淆:「特留分是應繼分的二分之一」不代表每個人都可以直接拿全部遺產的二分之一。
有遺囑,就可以完全不留財產給某個繼承人嗎?
不能只看遺囑上寫了什麼,還要看實際履行後的結果。
民法第 1187 條雖然尊重遺囑自由,但同時受到特留分規定限制。若遺囑把大部分或全部遺產安排給特定人,真正要確認的是:其他有特留分的人,最後實際取得的價值是否低於其法定最低保障。
司法院公開的繼承實務研習資料也指出,實務上對於違反特留分的處分,重點通常不是先把整份遺囑當成當然無效,而是由特留分被侵害的人判斷是否行使扣減權。
什麼情況才算特留分被侵害?
「遺囑內容看起來不公平」和「特留分已經受到現實侵害」不是完全相同的事情。
真正要看的,是遺囑或其他死因安排開始履行後,有特留分的人實際取得的財產是否低於依法計算出的最低額度。
最高法院 113 年度台上字第 1403 號
最高法院就遺囑指定遺產分割方法侵害特留分的情形,認為可類推適用民法第 1225 條處理扣減。判決同時強調,扣減權期間的起算不能只看權利人何時知道「有這份遺囑」,而要看何時知道遺囑內容已經實際履行,並造成特留分的現實侵害。
對一般人的意義:看到遺囑,不等於期間必然立刻開始;但一旦房屋移轉、遺贈交付或遺產已依遺囑分配,就應盡快確認自己的特留分是否真的不足。
特留分不足時,可以怎麼處理?
民法第 1225 條明文規定,應得特留分的人如果因被繼承人的遺贈,導致應得數額不足,可以按不足數額由遺贈財產中扣減。
但實際案件不一定只有單純「遺贈」一種形式。法院實務也會處理遺囑指定分割方法等情況,因此不能只看到文件名稱,就直接判斷有沒有扣減權。
比較穩定的判斷順序是:
- 先算清楚自己的特留分金額。
- 再確認目前實際取得多少。
- 找出是哪一個遺囑或死因處分造成不足。
- 最後才判斷第 1225 條或實務類推適用是否成立,以及要向誰主張。
司法院近期公開資料整理,實務與多數學說多把特留分扣減權理解為物權形成權,原則上以權利人單方意思表示行使即可發生法律效果;但若後續涉及不動產登記、返還範圍或價額補償,仍可能需要進一步協議或訴訟確認。
特留分有時效嗎?實務上要注意 2 年與 10 年
民眾常搜尋「特留分時效」,但法律上更精確的說法是:特留分扣減權有行使期間問題。
民法第 1225 條本身沒有直接寫出期間。法務部法律意見及實務見解認為,可類推適用民法第 1146 條第 2 項的期間:
- 自知道特留分被侵害時起 2 年。
- 自繼承開始時起逾 10 年。
因此,不宜只記成「特留分兩年」。兩個期間都要注意,而且「知道被侵害」也不一定等於知道有遺囑;仍要依個案確認何時已經發生實際侵害、權利人何時知悉。
如果已經出現遺產移轉或遺囑執行,不建議只放著觀察。例如房屋已按遺囑辦理登記、遺贈已交付,或家人已經依遺囑完成主要財產分配,都可能影響期間判斷。
父母生前送掉的財產,都要拿回來算特留分嗎?
不是。
一般已經完成的生前贈與,不會只因為其他繼承人的特留分因此變少,就當然可以依民法第 1225 條把財產追回。司法院公開的繼承實務研習資料也明確整理:生前贈與沒有第 1225 條的直接適用。
但民法第 1173 條另外規定,如果繼承人在繼承開始前,因結婚、分居或營業等特定原因,從被繼承人受有財產贈與,這類「特種贈與」在一定條件下要加入應繼財產計算;而第 1224 條又以第 1173 條算定的應繼財產作為特留分計算基礎。
因此,遇到「父母生前已經把房子過戶給其中一個孩子」時,不能只問特留分。還要另外確認那次生前移轉是不是有效贈與、有沒有借名或其他法律關係、是否屬第 1173 條特種贈與等問題。
如果你的爭議正是這一類,可以進一步閱讀:父母生前把房屋給其中一名子女,其他子女一定能追回嗎?
常見問題
特留分是每一間房、每一筆存款都可以按比例拿回嗎?
不宜這樣理解。司法院公開的實務研習資料指出,特留分是概括存在於被繼承人的全部遺產上,並不是每一個特定標的物上都先天存在一個固定持分。實際怎麼返還、登記或補償,仍要看遺產內容與扣減後的法律效果。
特留分一定要先打官司,才能行使嗎?
不一定。司法院公開資料整理,實務與多數學說多認為扣減權屬物權形成權,原則上可由權利人以意思表示行使;但如果對方否認、涉及不動產登記或返還方式有爭議,仍可能需要透過訴訟處理。
2026 年修法後,兄弟姊妹現在到底還有沒有特留分?
要看繼承開始的時間。截至 2026 年 9 月 29 日,刪除兄弟姊妹特留分的新條文已公布但尚未施行;個案仍要依被繼承人死亡、繼承開始時有效的法律判斷。修法時間與新舊法問題可看:2026 特留分修法:兄弟姊妹特留分何時取消?
特留分、遺囑或家族財產分配有疑問,可以先說明目前狀況
資料還沒有完全整理也沒關係。可以先說明被繼承人是否已過世、有哪些繼承人、是否有遺囑、主要財產目前怎麼分配,以及你最想確認的問題,再判斷下一步需要補哪些資料。
加入 LINE,先說明目前狀況
核心法規、裁判與官方資料
本文為一般法律資訊整理,係依 2026 年 9 月 29 日可查得之法規、官方資料及公開裁判撰寫。特留分計算會受到繼承人組成、遺囑內容、生前贈與、債務、財產價值、繼承開始時間及實際履行情形影響;個案權利義務仍應依完整資料與當時有效法律判斷。